LOA : pourquoi votre colocataire n’a pas le droit de toucher à votre voiture (et ce que ça change pour vous)

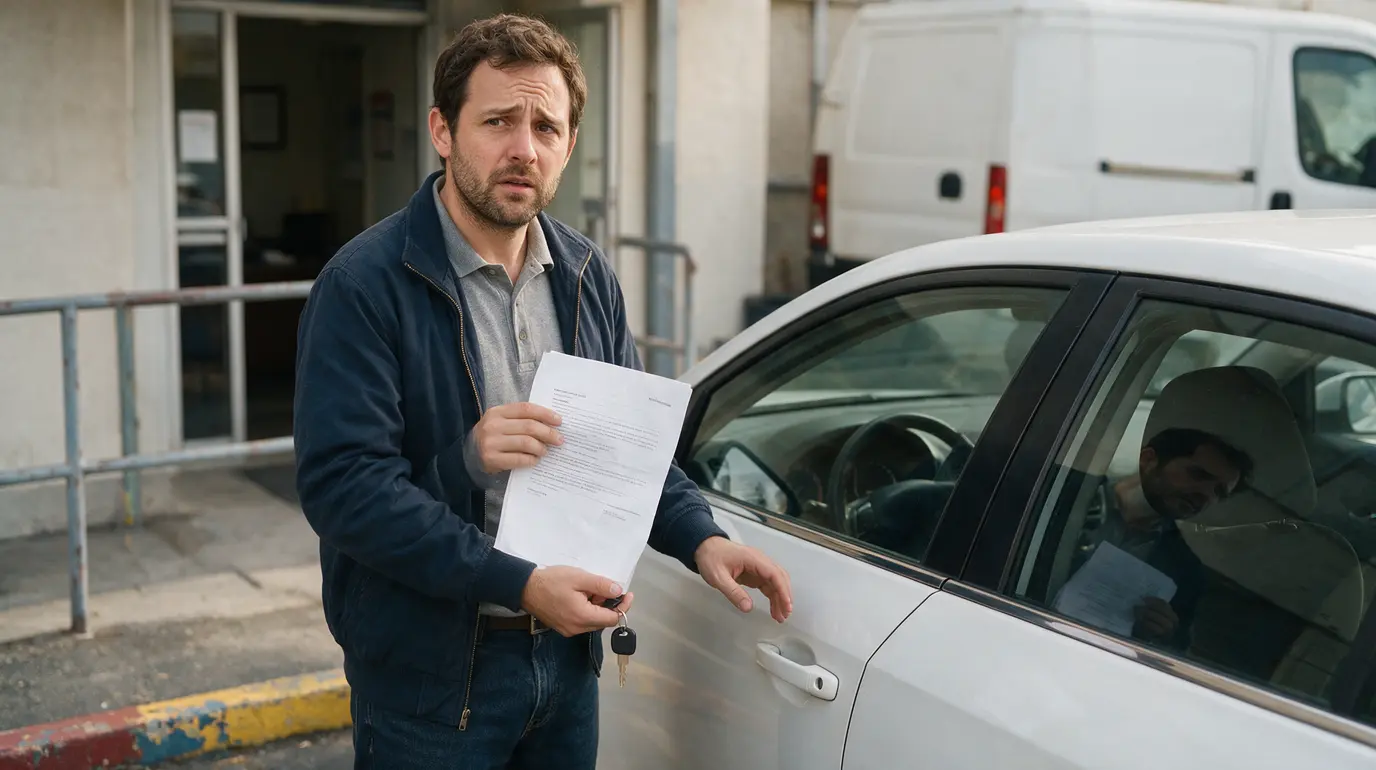
Signer à deux peut sembler rassurant pour un organisme de financement. Pourtant, dans une location avec option d’achat, ajouter le nom d’une personne qui ne peut pas vraiment profiter de la voiture peut bouleverser l’équilibre du contrat.
La question dépasse le simple partage d’un volant. Elle concerne directement le risque de devoir payer les loyers d’un véhicule que vous n’avez pas le droit d’utiliser.
En LOA, le nom inscrit sur le contrat ne suffit pas toujours
La location avec option d’achat, ou LOA, permet de louer un véhicule pendant une durée déterminée. À l’issue du contrat, le locataire peut généralement lever l’option d’achat prévue et devenir propriétaire du véhicule.
Dans une opération classique, la personne ou l’entreprise qui signe le contrat obtient une contrepartie. Elle peut utiliser la voiture, en tirer un avantage professionnel ou personnel, et assume en échange le paiement des loyers.
La difficulté apparaît lorsqu’un financeur demande à une seconde personne de signer comme colocataire, alors que le véhicule est exclusivement destiné à une société. Si cette personne ne peut ni conduire la voiture pour elle-même ni bénéficier réellement de la location, son engagement devient très discutable.
C’est particulièrement sensible pour les dirigeants de petites entreprises. Ils peuvent être sollicités pour renforcer le dossier de financement de leur société, sans que le document les présente clairement comme caution. Or, une caution ne s’engage pas dans les mêmes conditions qu’un colocataire.

Maximiser l’autonomie de votre voiture électrique en hiver : 6 astuces incontournables
L’hiver représente un défi notable pour les propriétaires de voitures électriques, car le froid peut affecter l’autonomie et les performances du véhicule. Il devient…
Lire l'articleUne affaire impliquant Sofinco illustre ce risque. Elle montre qu’un établissement ne peut pas contourner les protections du cautionnement en attribuant à un dirigeant un statut qui ne correspond pas à la réalité économique de l’opération. Encore faut-il comprendre ce que la justice a réellement retenu.
Ce que la cour a jugé : un dirigeant sans droit d’usage ne peut pas être un vrai colocataire
Le litige repose sur l’article 1169 du code civil. Ce texte prévoit qu’un contrat à titre onéreux est nul lorsque, au moment de sa formation, la contrepartie promise à celui qui s’engage est illusoire ou dérisoire.
Autrement dit, une personne qui doit payer ou s’engager financièrement doit recevoir quelque chose de réel en échange. Dans une LOA automobile, cette contrepartie est normalement le droit de jouir du véhicule loué.
Dans l’affaire examinée, M. X était dirigeant d’une société. Sofinco avait conclu, le 2 novembre 2017, un contrat de LOA de quarante-neuf mois avec cette société. L’organisme avait exigé que le dirigeant figure lui aussi comme colocataire.
Mais le contrat précisait que le bien loué était destiné aux besoins de l’activité professionnelle. M. X reconnaissait ainsi que la location n’était pas soumise aux règles du code de la consommation. Il n’avait donc pas le droit d’utiliser le véhicule à des fins personnelles.
Pour les juges, son nom sur le contrat ne lui apportait pas un véritable droit d’usage. La voiture était liée à l’entreprise, pas à sa vie privée. Si votre « colocataire » désigne ici une personne qui cosigne la LOA, elle ne peut pas être traitée comme un second locataire si elle est privée de tout bénéfice concret.
Cette nuance est déterminante : le financeur ne peut pas réclamer les mensualités à une personne uniquement parce qu’elle a signé, lorsque son statut cache en réalité une garantie personnelle. Les faits de cette affaire expliquent précisément pourquoi.
L’affaire Sofinco : une demande de 35 158 euros rejetée
Lorsque la société a rencontré des difficultés financières, elle a cessé de payer les mensualités de la LOA. Sofinco s’est alors tourné vers M. X et lui a demandé de régler les sommes restantes sur ses deniers personnels.
Le dirigeant a refusé. Assigné par Sofinco, il s’est vu réclamer 35 158 euros. Pour sa défense, il a invoqué l’article 1169 du code civil et l’absence de contrepartie réelle à son engagement.
Le tribunal de proximité de Marseille lui a donné raison. Sofinco a fait appel, mais la cour d’appel d’Aix-en-Provence a confirmé cette analyse dans un arrêt rendu le 9 avril 2026.
Les magistrats ont relevé deux éléments matériels essentiels : la facture du véhicule était établie au seul nom de la personne morale, et la facture des loyers l’était également. La société était donc l’unique bénéficiaire économique identifié de la LOA.
La cour a estimé que la présence de M. X, personne privée et dirigeant de la société, en qualité de colocataire ne correspondait pas à la réalité de l’opération. Selon elle, Sofinco cherchait en fait à obtenir un garant.
Le problème n’était donc pas l’idée d’une garantie en elle-même. La cour a considéré que l’organisme aurait dû demander au dirigeant de s’engager comme caution, si telle était son intention. Ce statut entraîne des règles protectrices spécifiques, dont le financeur aurait été dispensé en utilisant artificiellement la qualité de colocataire.
Comment vérifier votre contrat de LOA avant de signer
Si une entreprise loue une voiture et qu’un dirigeant, un associé ou un proche doit signer le dossier, il faut identifier son rôle exact. Le mot employé dans le contrat ne suffit pas : les droits et les obligations réels comptent davantage.
Avant toute signature, relisez notamment les documents suivants :
- Le contrat de LOA et ses conditions particulières.
- Les conditions générales de location.
- La facture d’achat ou de mise à disposition du véhicule.
- Les factures de loyers mensuels.
- Les clauses relatives à l’usage professionnel ou personnel du véhicule.
- Les éventuels documents de cautionnement distincts.
- Identifiez le locataire réel. Vérifiez si la société seule est mentionnée sur les factures du véhicule et des loyers. Dans l’affaire Sofinco, cet élément a pesé fortement dans l’analyse des juges.
- Vérifiez le droit d’usage. Demandez qui peut conduire la voiture et pour quels déplacements. Une clause réservant le véhicule aux besoins de l’activité professionnelle limite l’intérêt personnel d’un dirigeant cosignataire.
- Examinez votre contrepartie. Si vous devez payer en cas de défaillance de la société, demandez ce que vous recevez réellement en échange. Un simple nom ajouté au contrat ne remplace pas un droit effectif de jouissance.
- Distinguez colocation et cautionnement. Un colocataire est censé être partie à la location. Une caution garantit la dette d’autrui. Ces deux mécanismes ne produisent pas les mêmes effets juridiques.
- Conservez chaque pièce. Contrat signé, annexes, courriels et factures permettent de reconstituer la réalité de l’opération en cas de litige.
Ces vérifications sont utiles avant la première mensualité. Elles deviennent cruciales si l’entreprise cesse ensuite de régler les loyers.
Les points à connaître selon votre situation
Une LOA professionnelle n’est pas automatiquement soumise aux dispositions du code de la consommation. Dans le contrat examiné par la cour d’appel d’Aix-en-Provence, M. X reconnaissait expressément cette exclusion, car le véhicule répondait aux besoins de son activité professionnelle.
Cette précision ne donne toutefois pas carte blanche au bailleur ou à l’organisme de financement. Le droit commun des contrats demeure applicable, notamment l’article 1169 du code civil sur la contrepartie illusoire ou dérisoire.
Pour une entreprise, il est donc préférable de séparer clairement les fonctions :
- La société est locataire et paie les échéances de la LOA.
- Le dirigeant utilise éventuellement le véhicule dans le cadre prévu.
- Une personne qui garantit la dette signe, si nécessaire, un cautionnement identifiable comme tel.
La transparence protège toutes les parties. L’entreprise connaît ses engagements, le dirigeant sait s’il expose ou non son patrimoine personnel, et le financeur dispose d’une garantie conforme aux règles applicables.
Un détail peut aussi changer l’analyse : l’usage réel. Si une personne bénéficie véritablement du véhicule et possède des droits propres dans le contrat, sa situation ne sera pas identique à celle d’un dirigeant exclu de tout usage personnel.
Les erreurs à éviter lorsque vous cosignez une voiture d’entreprise
La première erreur consiste à croire qu’un intitulé comme « colocataire » est sans conséquence. En cas d’impayés, l’organisme de financement peut tenter de réclamer les loyers à toute personne présentée comme cocontractante.
La deuxième consiste à accepter un engagement sans demander si vous pouvez réellement utiliser le véhicule. Si vous n’avez aucun droit personnel sur la voiture, la contrepartie de votre signature mérite d’être questionnée.
Enfin, ne confondez pas un contrat de LOA avec un cautionnement. La cour d’appel d’Aix-en-Provence a précisément reproché à Sofinco d’avoir recherché un garant sans utiliser le cadre du cautionnement et ses protections.
Avant de signer, faites donc préciser par écrit votre qualité exacte. Une LOA d’entreprise doit refléter la réalité : qui utilise le véhicule, qui paie les loyers et qui garantit, le cas échéant, la dette.
Haute-Loire : cet ancien routier organise un rassemblement de véhicules anciens pour honorer les « mangeurs de bitumes »
Au sommaireQuarante ans de passion pour les vieilles mécaniques du Pays des SucsSerge Masson, l’ancien routier qui fait revivre les « mangeurs de bitume…
Lire l'article
Permis de conduire : faut-il apposer un « S » sur la voiture des seniors de plus de 65 ans ? Le débat qui enflamme la France
Au sommairePourquoi le macaron « S » inquiète autant les conducteurs seniorsLe macaron « S » n’est pas obligatoire en FranceUne initiative lancée en…
Lire l'article
Voiture qui défonce une boulangerie : « une demi-journée de formation minimum » pour maîtriser la boîte automatique, selon un expert
Au sommairePourquoi la confusion entre frein et accélérateur inquiète autantLe pied gauche, cet automatisme qui peut devenir dangereuxUne demi-journée d’initiation pour passer à la…
Lire l'articleBesoin de votre carte grise ?
Faites votre démarche en ligne en quelques minutes avec Facil'Immat.
Commencer ma démarche